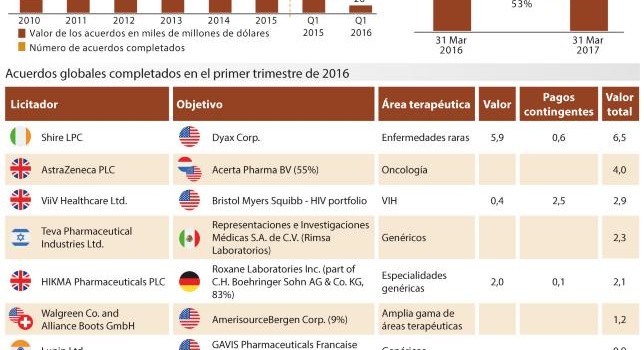
Aunque el número de adquisiciones y fusiones en el primer trimestre de 2016 sigue siendo más elevado que en el mismo periodo de 2015, el valor de estas operaciones es bastante inferior, acabando con la tendencia de grandes operaciones económicas en el sector farmacéutico global. Así lo recoge un informe publicado por la consultora internacional KPMG. Este, indica que, durante los primeros tres meses del año tan sólo una oferta superó los 5.000 millones de dólares, frente a ocho que se realizaron en el primer trimestre de 2015.
En este periodo de 2016 se cerraron en la industria farmacéutica 150 operaciones de adquisiciones o fusiones, por un valor total de 26.000 millones de dólares. En el mismo periodo de 2015, el número de operaciones fueron 142, aunque todas ellas sumaron un total de 156.000 millones de dólares, cantidad bastante superior a la registrada este año.
En cuanto a los segmentos más atractivos para realizar estas operaciones, la consultora destaca el mercado de OTC, genéricos, enfermedades raras y oncología. El mercado de genéricos ha sido el que más operaciones ha protagonizado en los primeros tres meses del año. Teva adquirió la mexicana Rimsa Laboratorios por 2.300 millones de dólares. Además, la india Lupin adquirió la norteamericana Gavis por 900 millones de euros y también la india Cipla se hizo con la norteamericana InvaGen y Exelan por 600 millones de dólares. También la británica HIKMA se hizo con la alemana Roxane.
La operación más cuantiosa fue la realizada por la compañía Shire, que adquirió la norteamericana Dyax por 6.500 millones de dólares, un movimiento que aumenta el liderazgo de la irlandesa en el área de las enfermedades raras.
En cuanto a los países más activos en este tipo de operaciones, el informe de la consultora destaca en la cabeza de lista a Estados Unidos, seguido por Francia y China.
Por último el informe hace un apunte sobre la capacidad para alcanzar acuerdos en el sector farmacéutico, que actualmente se encuentra en los 0,7 puntos (deuda neta/ EBITDA) y que, para 2017, prevén que se sitúe en los 0,3 puntos.