Los mensajes que llegan desde Europa son claros: España tendrá que ahondar en el proceso de ajuste si quiere cumplir con el objetivo de déficit del 3 por ciento de cara a 2016. Más si se tiene en cuenta que las previsiones con respecto a la tasa de paro no son halagüeñas, lo que obligará al Gobierno a aplicar medidas adicionales para equilibrar la balanza ingresos y gastos. Entre las medidas que se podrían esperar para 2014 estarían, según IMS Health, una nueva oleada de desfinanciación de fármacos (antifúngicos, BPIs, antimicóticos vaginales, coticoides tópicos o suplementos de calcio serían candidatos, según la consultora), así como la aplicación de nuevos tramos de copago, dada la tímida reacción social al primer paso dado en este sentido.
“Los únicos ámbitos que admitirían nuevos recortes son los servicios sociales, la educación y la sanidad. Creemos que el gasto farmacéutico va a ser objeto de nuevas medidas de ajustes, las cuales se tendrán que introducir pronto, ya que las elecciones están a la vuelta de la esquina”, explicó Concha Almarza, directora de Operaciones de IMS Health España.
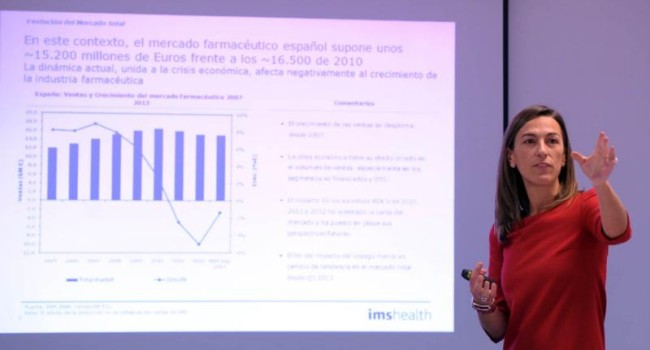
Y es que, pese a que la aprobación de los sucesivos reales decretos ley de 2010, 2011 y 2012 ha tenido un impacto negativo sobre el gasto público en medicamentos, lo cierto es que el fin del efecto sobre el mismo que han tenido la desfinanciación y el copago ha producido un cambio de tendencia en el mercado, que podría moderar sus caídas aunque habrá que esperar al cierre de ejercicio para confirmarlo.
En todo caso, IMS ya se ha visto obligada a rectificar sus previsiones con respecto al mercado retail (el que agrupa las ventas que se producen en el canal farmacia) en 2013, dado que finalmente no se ha puesto en marcha el nuevo sistema de precios de referencia, que aparecía asociado a un ahorro cercano a los 400 millones de euros. Así, mientras en abril se había estimado una caída entre el 7 y el 8 por ciento, los datos que se manejan ahora apuntan a un descenso de solo el 5 por ciento.
A la moderación del retroceso de este segmento ha contribuido la evolución positiva (6 por ciento en valores) que ha experimentado el mercado privado hasta septiembre, un mercado cuya facturación ronda los 2.000 millones de euros. De ese crecimiento del 6 por ciento (unos 120 millones), la mitad aproximadamente correspondería a las ventas de productos desfinanciados, que representan en torno al 60 por ciento del mercado privado, con unos 1.140 millones de euros.
Copago y receta blanca
La otra mitad estaría asociada a la adquisición de productos reembolsados fuera del Sistema Nacional de Salud (sus ventas ascienden hasta los 860 millones hasta septiembre), una situación que es “fruto del efecto disuasorio del copago y del aumento de usuarios que se han pasado a la sanidad privada, bien para evitar listas de espera, bien porque han quedado excluidos del sistema público”, explica Gabriel Morelli, director general de IMS Health España.
Según las previsiones de la consultora, la nueva tendencia ‘ascendente’ del mercado retail se mantendrá en los próximos años, aunque dependerá mucho de las nuevas medidas que se introduzcan para controlar la factura farmacéutica. A pesar de ello, la tasa de crecimiento interanual se podría mantener bajo cero hasta 2017.
En lo que respecta al mercado de hospitales, las previsiones también apuntan a una mejora entre 2014, año en el que podría tocar fondo con una tasa negativa de crecimiento que rondará el 2 por ciento. A partir de ahí, la consultora ve una tímida recuperación hasta 2016, aunque la tasa de crecimiento, lejos de ser positiva, tendería a cero.