La oportunidad que representan los mercados emergentes para la industria farmacéutica está ya fuera de toda duda. Las grandes cifras poblacionales unidas a la mejora de la cobertura sanitaria y la adhesión de estos países a los acuerdos internacionales en materia de propiedad industrial les convierten en el aliado potencial para garantizar el crecimiento de cara al futuro. Eso sí, el éxito para las compañías no caerá del cielo, sino que estas tendrán que diseñar una estrategia adecuada para adaptarse a los nuevos entornos y hacer frente a los retos que se presenten.
De momento, las previsiones son halagüeñas. Según las cifras que maneja la consultora IMS, los mercados emergentes representarán en torno al 30 por ciento del mercado farmacéutico mundial en 2016, año en el que se prevé que el sector registrará una cifra de negocio superior a los 1,19 billones de dólares. A este respecto, y para tomar conciencia de lo que esto supone, cabe decir que en 2006 estos países solo concentraban el 14 por ciento de las ventas, la mitad de lo que se prevé para dentro de tres años.
Por este motivo, los laboratorios farmacéuticos han puesto el foco en los mercados emergentes, que ofrecen una salida a la contracción de los mercados tradicionales, en los que la crisis ha hecho que aumente la presión sobre los precios y donde la pérdida de patentes está golpeando la rentabilidad de la actividad de la industria.
Según un estudio de Booz, los blancos preferidos por la industria son actualmente los conocidos como BRICMT, es decir, Brasil, Rusia, India, China, México y Turquía, aunque están cobrando también una cierta importancia otros países del sudeste asiático y del continente africano, gracias a la ligera mejora de las condiciones de vida que están experimentando algunos estados.
Estrategia a seguir
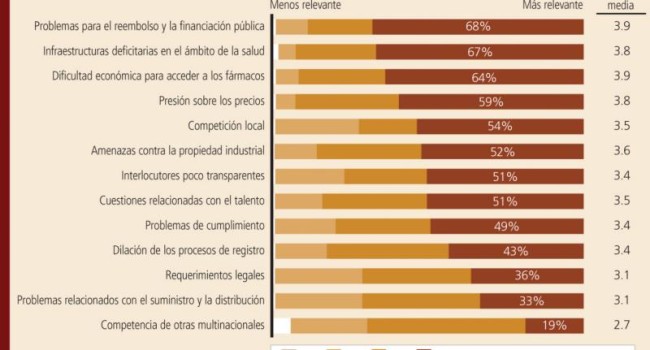
En cuanto a la estrategia a seguir para garantizar la rentabilidad, el informe presentado por la consultora incluye una encuesta con los que se identifican como los principales retos que tendrán que afrontar las distintas compañías. Lo que más preocupa a los entrevistados (un 68 por ciento) son los problemas de reembolso y la financiación de las novedades terapéuticas, junto al déficit en lo relativo a la infraestructura sanitaria (67 por ciento).
También se otorga un papel relevante a las dificultades para afrontar el coste de los medicamentos, que lleva a su vez a una fuerte presión sobre los precios de los mismos, así como la emergencia de competidores locales o la cierta debilidad en la protección de la propiedad industrial. Es ahí, por tanto, hacia dónde tendrán que dirigir sus esfuerzos los laboratorios.
En cuanto a las áreas terapéuticas con mayor potencial, el 49 por ciento de las compañías encuestadas identificó la diabetes como una de las áreas estratégicas al preverse un aumento de su prevalencia en más de un 20 por ciento. En esta misma línea, el 33 por ciento de los laboratorios estiman que la oncología seguirá unos causes similares. Junto a estas, están el área cardiovascular, la de infecciosas y sistema nervioso central, que podrían afectar a un número creciente de ciudadanos.
Brasil, Rusia, India, China, México y Turquía son los que tienen más potencial; le siguen África y el sudeste asiático
Las áreas estratégicas son diabetes, oncología, enfermedades infecciosas, cardiovascular y sistema nervioso central