El mercado hospitalario español, que ejercía hasta ahora de moderador de la caída del mercado total, ha dejado de jugar este papel en 2012, si se excluye el impacto positivo que en él ha tenido la transferencia de muchos medicamentos que antes se dispensaban en las oficinas de farmacia, como los de Diagnóstico Hospitalario de Dispensación Hospitalaria (DHDH). Así lo indica un informe de IMS Health, que redunda además en la idea de que este segmento registrará un decrecimiento sostenido, al menos hasta 2017.
Según los datos de la consultora, el mercado hospitalario habría crecido un 0,6 por ciento en valores en 2012 con respecto al ejercicio anterior, al alcanzar los 6.028 millones de euros, según unidades vendidas valoradas a PVL. Pese al dato positivo (que no tiene réplica en unidades, donde cayó un 0,2 por ciento), se confirma la tendencia bajista iniciada en 2009, cuando las ventas en el sector hospitalario aún crecían al 12,3 por ciento.
El leve repunte registrado en 2012 viene además a consolidar el aumento de cuota del ámbito hospitalario frente al de las oficinas de farmacia, que cayó en torno al 8,4 por ciento el pasado ejercicio. De esta forma, el mercado hospitalario representa ya en torno al 39,3 por ciento del total, (en 2011 era del 37 por ciento).
Por áreas terapéuticas
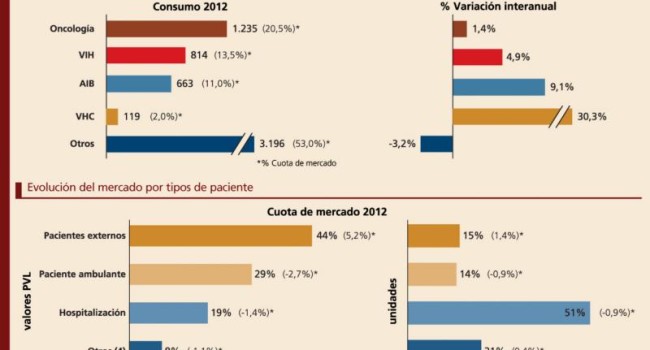
Dentro del comportamiento mostrado por el mercado hospitalario, IMS ha tratado de desgranar el que han tenido las distintas áreas terapéuticas. En este caso, la consultora ha optado por hacer una división en la que los medicamentos oncológicos, biológicos, para VIH y hepatitis C estarían en un grupo, y el resto en otro. Y en este sentido, destaca el crecimiento registrado por el primer grupo en 2012, tanto en valores (5,1 por ciento) como en unidades (8,2 por ciento), frente a las caídas marcadas por el segundo grupo en ambos apartados, con una reducción del 3,2 por ciento en valores y del 2 por ciento en unidades.
Especial énfasis se hace en la evolución de las ventas en el campo de los productos oncológicos, que copan el 20 por ciento del mercado hospitalario español. Se percibe una disminución de estos medicamentos en el canal farmacia (29,6 por ciento), que contrasta con el comportamiento ligeramente positivo (1,4 por ciento) de sus ventas en los hospitales.
A este respecto, cabe destacar el efecto que ha tenido la traslación de productos de diagnóstico hospitalario que antes se dispensaban en las oficinas de farmacia y que han contribuido al desplome de las ventas en las boticas. Entre ellos están Glivec, Xeloda, Tarceva, Tasigna, Nexavar, Temodal, Tyverb, Sprycel, Targretin y Sutent.
En cambio, si se excluyen del análisis los DHDH, “el mercado hospitalario mostraría tasas de decrecimiento en ambos canales”, concluye el informe de la consultora. En este caso, la caída de las ventas de productos oncológicos serían del 6,4 por ciento en hospitales y del 11,8 por ciento en el ámbito retail.
Otro aspecto que recoge el informe de IMS Health tiene que ver con el distinto perfil de los pacientes que generan el consumo de fármacos en el ámbito hospitalario. En este sentido, el informe señala que los pacientes externos, es decir, los que solo acuden a recoger su medicación, son el grupo con más incidencia en valores, con un 44 por ciento del total. Después estarían los ambulantes, que acuden a que se les administre el fármaco, con un 29 por ciento, y los hospitalizados, que representan un 19 por ciento.