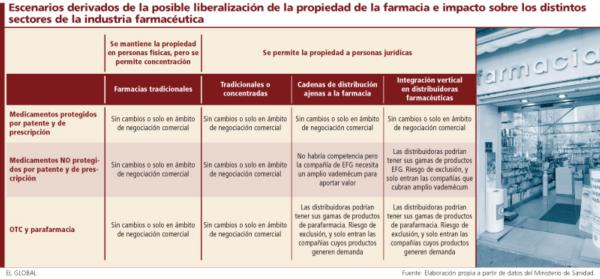
A la espera de que se hagan efectivos, o no, los planes del Ministerio de Economía con respecto a la liberalización de la propiedad de la farmacia y de que se desvelen los detalles que conllevaría ese posible cambio de modelo, un grupo de consultores especializados en el mercado farmacéutico han analizado para EG los posibles escenarios a los que se tendría que enfrentar la industria farmacéutica en su conjunto. La peor parte en caso de que se materialice una liberalización radical, que abra la puerta de la farmacia a las grandes cadenas de distribución, sería para los fabricantes de genéricos y OTC, especialmente para los laboratorios nacionales y de menor tamaño.
Pero a pesar de que esa posibilidad existe, lo cierto es que los expertos consultados no creen que se vaya a aplicar una transformación tan profunda de un día para otro. La impresión que comparten Ignacio Riesgo, director de Sanidad de PricewaterhouseCoopers; Concha Almarza, directora de Operaciones de IMS Health y Eduardo Sanz, director general de Innex Pharma Europe, es que la liberalización, de producirse, se hará de forma paulatina. E, incluso, ven factible que solo se llegue a lo que ocurre en países como Portugal, en el que se permite la concentración en manos de personas físicas de más de una farmacia.
En ese caso, los cambios serían inapreciables. Eso sí, el poder negociador del farmacéutico podría aumentar, dado que se incrementa el volumen de su demanda, por lo que las compañías tendrían que depositar ahí nuevos esfuerzos.
Aunque en realidad, el desaguisado en el seno de la industria no procedería de este pequeño cambio, sino de la revolución que lleva aparejada la liberalización radical, la que ofrece la posibilidad a las cadenas de distribución de hacerse con la propiedad de las farmacias. En este caso, como señala Riesgo, se abriría la puerta a la concentración horizontal, en un contexto en el que podrían convivir las farmacias tradicionales, únicas o concentradas, con grupos de distribución ajenos a la farmacia y con grandes compañías internacionales que sí que andan ya integradas en este negocio.
Integración vertical
Otra posibilidad es que se produzca una integración vertical, en la que grandes cadenas de distribución especializadas en el ámbito farmacéutico integran en su estructura de negocio el suministro y la dispensación de los fármacos, e incluso en algunos casos fabrican sus propios productos genéricos, OTC y parafarmacia. El primer modelo, el de la concentración horizontal, obligaría a las compañías que fabrican y comercializan fármacos equivalentes o publicitarios a diversificar sus estrategias comerciales, dado que pasarían a enfrentarse a unos clientes con distinto perfil y distinta capacidad de negociación.
A su vez, tanto este sistema como el de integración vertical, exigirán más de los laboratorios farmacéuticos. “En el caso de los genéricos, será definitiva la presentación de un vademécum amplio, que será lo que aporte valor. En el segmento de los OTC, en cambio, lo crucial será crear la demanda para que el público solicite tu producto y obligue a la farmacia a incluirlo en su catálogo”, explica Almarza.
A este respecto, según Sanz, se podría dar lugar a una situación que ya se produce en Estados Unidos. “Quien haya viajado a este país y haya visitado un establecimiento de Walgreens se habrá dado cuenta de que las marcas de fármacos OTC disponibles al final son de dos o tres laboratorios, generalmente big pharma”, dice.
Este fenómeno de concentración del mercado en pocas manos es, en palabras de la directora de Operaciones de IMS Health en España, “típico de los procesos de liberalización, que suelen favorecer la mayoría de las veces a las empresas más potentes y con mayor capacidad para adaptar su oferta”.