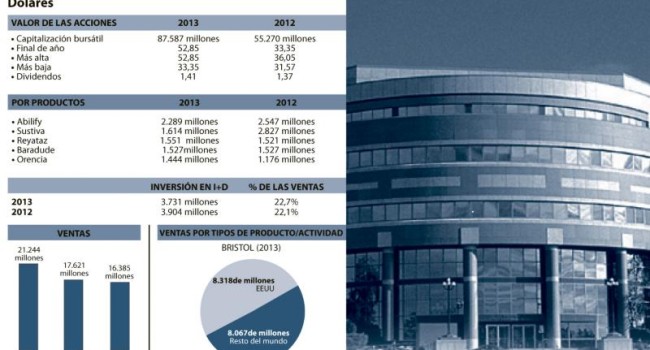
La acción de Bristol-Myers Squibb cotiza actualmente a 35,86 euros, situándose en una zona intermedia dentro de su rango de variación del último año. Su evolución en los doce últimos meses presentó una fase alcista hasta el pasado mes de marzo cuando marcó su máximo anual por encima de los 41,41 euros, dando paso a continuación a un periodo bajista hasta el mes de junio, en el que retrocedió un 14 por ciento. Sin embargo, en las últimas semanas BMS ha conseguido estabilizarse. Actualmente, cotiza un 9 por ciento por debajo de su precio de comienzos de año, dato que contrasta con la ganancia media que acumula el sector en este primer semestre, mientras que en la comparación interanual presenta una plusvalía del 8 por ciento, sensiblemente por debajo de la subida media de sus competidores.
En sus resultados del primer trimestre del año en curso, últimos publicados, BMS presenta unos ingresos de 2.817 millones de euros, prácticamente la misma cifra que en el ejercicio anterior; no obstante comparando perímetros homogéneos (depurado el impacto de las desinversiones) este grupo presentaría en este periodo un crecimiento de las ventas del 5 por ciento.
El comportamiento del negocio fue muy diferente en el mercado americano, cuyas ventas decrecieron un 10 por ciento, representando el 47 por ciento del total de los ingresos del grupo, y en el mercado internacional, donde se incrementaron en un porcentaje similar, aportando el 53 por ciento del total. Como dato positivo, cabe reseñar que este mantenimiento global de las ventas fue acompañado de una sensible mejoría del ratio de margen bruto sobre ventas que se incrementó 3 puntos porcentuales hasta el 74,6 por ciento. Asimismo, al apartado de I+D, este grupo destinó en el primer trimestre 700 millones de euros, un 2 por ciento más que en el ejercicio anterior. Esta inversión supuso un porcentaje sobre las ventas del 25 por ciento, muy por encima del ratio medio del sector. BMS espera cerrar el ejercicio 2014 con unos ingresos que podrían alcanzar los 11.700 millones de euros, mientras que el margen bruto sobre ventas podría situarse en el 76 por ciento.
Como hecho destacado en este primer semestre, cabe mencionar la venta de su línea de tratamiento de diabetes a AstraZeneca, operación valorada en 2.450 millones de euros. Por otra parte BMS ha continuado con su política de adquisiciones selectivas buscando fortalecer su presencia en segmentos con gran potencial.
Para finalizar, y en relación con su posible comportamiento en bolsa en los próximos meses, señalar que los analistas manejan un precio medio objetivo de 38.89 euros, un 8 por ciento por encima de su cotización actual. No resulta una referencia demasiado exigente teniendo en cuenta que es un precio que ya superó en el primer trimestre del año. Por otra parte Bristol-Myers es un valor que se mueve relativamente lejos de su máximo histórico (llegó a superar los 51 euros en 2000) por lo que mantiene un potencial de mejora significativo.