La decisión de Uriach de prescindir de su división de genéricos (Pharmagenus) podría parecer un caso aislado dentro de un sector, el farmacéutico, que anda inmerso en plena reestructuración, aunque, según han constatado a este periódico fuentes de IMS Health España, es posible que en el corto-medio plazo haya réplicas y otras compañías de genéricos de pequeño tamaño (hay más de 50 que facturan menos de 100.000 euros) se vean obligadas a desaparecer.
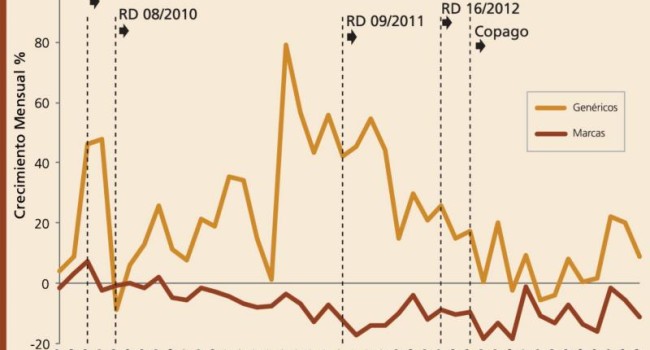
Y es que, frente al mensaje que se ha venido lanzando en el último tiempo, el sector de las EFG ha comenzado a sentir en sus carnes los efectos de la crisis. Tanto es así, que este mercado ha pasado de crecer a un ritmo del 40 por ciento en 2011, a hacerlo a otro del 20 por ciento en 2012. Y así, siguiendo esta evolución, en la actualidad el mercado interanual crece en cifras próximas al 5 por ciento, pero las variaciones mensuales ya registran tasas negativas.
Los orígenes de este descenso están, como explica Concha Almarza, directora de Operaciones de IMS Health España, en la caída sistemática del valor de mercado de estos productos por su entrada en el sistema de precios de referencia. Asimismo, ha tenido un impacto muy fuerte en sus ventas la entrada en vigor del nuevo régimen de copago, así como la desfinanciación de algunos medicamentos que ya disponían de versión genérica u otras medidas de racionalización implementadas en el seno del SNS.
A priori, estas medidas podrían haberse visto compensadas con la introducción de una supuesta discriminación positiva a favor de los genéricos, que entró en vigor con la aprobación del RDL 16/2012. Pero a pesar de las expectativas creadas, y de las múltiples quejas vertidas sobre este asunto por la industria innovadora, lo cierto es que esta medida no ha tenido los efectos deseados en el sector. “Esto se debe, por un lado, a que en el caso de los crónicos que continúan la ley permite dispensar por denominación comercial. Por otro lado, las comunidades autónomas están haciendo diferentes interpretaciones de la norma, y no todas aplican la ley de la misma forma”, señala Ángel Luis Rodríguez de la Cuerda, director general de la Asociación Española de Genéricos (Aeseg).
La consecuencia de toda esta batería de condicionantes ha sido la contracción del mercado, una contracción que no afecta a todas las compañías por igual. Concretamente, las compañías con más ventas han mantenido más o menos estable su cuota (entre el 83 y el 85 por ciento). Así, las diez que más facturan solo han perdido dos puntos porcentuales entre 2011 y 2013, los cuales han ido a parar a las compañías adjudicatarias de la subasta andaluza. En cambio, las más pequeñas han dejado de crecer, y el hecho de que no existan grandes expectativas de crecimiento por la ausencia de expiraciones importantes lleva a pensar que muchas de ellas podrían desaparecer. “Una compañía pequeña no puede ser eternamente pequeña, porque no resiste”, concluye Almarza.
Para evitar la catástrofe, sería preciso “restituir la diferencia de precio entre el genérico y la marca, al menos durante un periodo razonable”, señalan desde Aeseg. Eso y eliminar la obligatoriedad impuesta a las farmacéuticas innovadoras de alinear sus precios con los del genérico. De esta forma se podría dar un nuevo impulso a este mercado para que siga haciendo de regulador de los precios del mercado y para que la penetración de sus productos alcance los niveles de países del entorno europeo. Actualmente, la penetración en España es del 45 por ciento en unidades, frente al 60 por ciento que registran otros países como Alemania o Francia.